

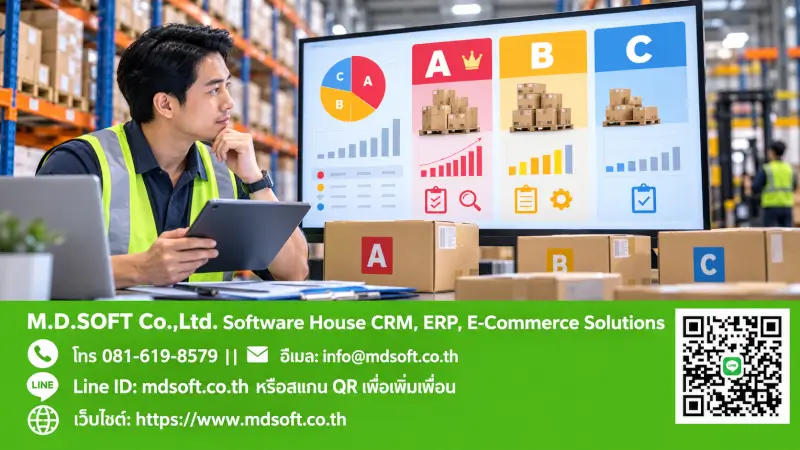
สินค้า A B C คือการจัดลำดับความสำคัญของสินค้าคงคลัง โดยดูมูลค่าการใช้หรือมูลค่าการขายสะสม ไม่ใช่ดูจำนวนชิ้นเพียงอย่างเดียว วิธีนี้ช่วยให้ทีมคลังและจัดซื้อใช้เวลาให้ถูกจุด: รายการสำคัญต้องติดตามใกล้ชิด ขณะที่รายการมูลค่าต่ำอาจใช้กติกาที่เรียบง่ายกว่า
ABC Analysis คืออะไร
หลักคิดคือมักมีสินค้าส่วนน้อยที่สร้างมูลค่าส่วนใหญ่ การแบ่ง A B C ทำให้เห็นว่าไม่ควรใช้ระดับสต็อก ความถี่ตรวจ หรือขั้นตอนอนุมัติแบบเดียวกับทุกรหัสสินค้า สัดส่วนของแต่ละกลุ่มไม่ตายตัว ต้องคำนวณจากข้อมูลจริงของกิจการและทบทวนเมื่อยอดขายหรือโครงสร้างสินค้าเปลี่ยน
สินค้ากลุ่ม A: มูลค่าสูง ต้องติดตามใกล้ชิด
กลุ่ม A มักเป็นสัดส่วนรายการไม่มาก แต่มีมูลค่าการใช้สะสมสูง จึงเหมาะกับการตรวจยอดบ่อย กำหนดจุดสั่งซื้อจากข้อมูลที่เชื่อถือได้ และติดตามคำสั่งซื้อค้างรับอย่างใกล้ชิด การมีสต็อกขาดของกลุ่มนี้กระทบเงินทุนหรือการส่งมอบได้มาก แต่การกักตุนเกินจำเป็นก็ทำให้เงินจมเช่นกัน
สินค้ากลุ่ม B: ควบคุมตามรอบที่เหมาะสม
กลุ่ม B อยู่ระหว่างรายการสำคัญมากกับรายการทั่วไป สามารถใช้การทบทวนเป็นรอบ เช่น รายสัปดาห์หรือรายเดือนตามลักษณะธุรกิจ ควรติดตามแนวโน้มยอดใช้ ระยะเวลานำเข้า และสินค้าทดแทน เพื่อป้องกันไม่ให้รายการ B เลื่อนเป็นความเสี่ยงแบบกลุ่ม A โดยไม่รู้ตัว
สินค้ากลุ่ม C: ลดภาระงาน แต่ไม่ละเลยความพร้อมใช้
กลุ่ม C มีมูลค่าต่อปีต่ำหรือจำนวนมาก จึงมักใช้การสั่งซื้อแบบเป็นรอบ การกำหนดปริมาณคงคลังที่ง่าย และการตรวจนับเป็นช่วงได้ เป้าหมายไม่ใช่ลดการควบคุมจนข้อมูลผิด แต่ลดต้นทุนการดูแลให้สมดุลกับความสำคัญของสินค้า โดยเฉพาะอะไหล่หรือวัสดุสิ้นเปลืองควรมีเหตุผลรองรับระดับสำรอง
ขั้นตอนแบ่งกลุ่มสินค้า
- กำหนดช่วงข้อมูลและหน่วยวัด เช่น มูลค่าการใช้ย้อนหลัง 12 เดือน
- คูณปริมาณใช้ด้วยต้นทุนที่ตกลงกัน แล้วเรียงจากมูลค่าสูงไปต่ำ
- คำนวณสัดส่วนสะสมและกำหนดเกณฑ์ A B C ที่เหมาะกับธุรกิจ
- ตรวจข้อยกเว้น เช่น สินค้าจำเป็นต่อการผลิตหรือสินค้าที่ลูกค้ารอเฉพาะรุ่น
- บันทึกเกณฑ์และผู้อนุมัติ เพื่อเปรียบเทียบผลในรอบถัดไป
กำหนดนโยบายควบคุมตามกลุ่ม
ตัวอย่างนโยบายคือกลุ่ม A ตรวจนับและทบทวนจุดสั่งซื้อถี่กว่ากลุ่มอื่น กลุ่ม B ใช้รอบตรวจมาตรฐาน และกลุ่ม C ใช้ปริมาณสั่งซื้อที่ช่วยลดงานธุรการ อย่างไรก็ตามเกณฑ์ควรทำงานร่วมกับ Stock Aging เพราะสินค้ากลุ่ม A ที่ค้างนานยังต้องวิเคราะห์สาเหตุและแผนจัดการเช่นเดียวกับรายการอื่น
อ่านแนวทางติดตามอายุสินค้าคงเหลือได้ที่ วิธีดู Stock Aging ย้อนหลัง ณ วันสิ้นเดือนหรือสิ้นปี
ทบทวนผลอย่างสม่ำเสมอ
ทบทวนการแบ่งกลุ่มเมื่อมีสินค้าใหม่ ยอดขายเปลี่ยน หรือเปลี่ยนแผนจัดซื้อ เพราะสินค้าเดิมอาจย้ายกลุ่มได้ การใช้กลุ่มเดิมนานเกินไปทำให้ระดับสต็อกไม่สะท้อนความเสี่ยงจริง ควรเก็บรายงานที่ใช้คำนวณไว้เพื่อให้ฝ่ายคลัง จัดซื้อ และบัญชีตรวจสอบร่วมกันได้
ใช้ ERP ให้ข้อมูลต่อเนื่อง
ระบบ ERP ที่บันทึกรับเข้า เบิกจ่าย ต้นทุน และยอดคงเหลืออย่างสม่ำเสมอ ช่วยให้การจัดกลุ่มทำซ้ำได้และลดการรวมไฟล์ด้วยมือ หากต้องการวางกระบวนการคลังและจัดซื้อให้เชื่อมกัน สามารถศึกษา ระบบ MDERP หรือ ติดต่อทีม MDSoft เพื่อประเมินตามข้อมูลของกิจการ
สรุป
ABC Analysis ไม่ใช่การตัดสินว่าสินค้ากลุ่มใดดีหรือไม่ดี แต่เป็นเครื่องมือจัดลำดับทรัพยากรให้เหมาะกับมูลค่า ความเสี่ยง และความพร้อมใช้ เมื่อใช้ร่วมกับข้อมูลอายุสต็อกและแผนจัดซื้อ จะช่วยให้คลังตัดสินใจบนข้อมูลที่ชัดเจนขึ้น