

- Stock Aging คืออะไร และทำไมฝ่ายบัญชีจึงควรให้ความสำคัญ?
- Stock Aging เกี่ยวข้องกับการประเมินมูลค่าสินค้าคงเหลืออย่างไร?
-
หากไม่ตรวจสอบ Stock Aging อาจส่งผลต่อบัญชีและงบการเงินอย่างไร?
-
วิธีนำ Stock Aging Report มาใช้ร่วมกับการทำบัญชีสินค้าคงเหลือ
- ใช้ระบบ ERP ช่วยเชื่อมข้อมูล Stock Aging กับงานบัญชีได้อย่างไร?
- เช็กลิสต์ร่วมกันก่อนปิดงวด
- สรุป
สินค้าคงเหลือเป็นหนึ่งในสินทรัพย์สำคัญของธุรกิจที่ซื้อขายสินค้าและธุรกิจการผลิต แต่การมีสินค้าอยู่ในคลังจำนวนมากไม่ได้หมายความว่าธุรกิจจะมีฐานะทางการเงินที่ดีเสมอไป เพราะสินค้าบางรายการอาจขายได้รวดเร็ว ขณะที่บางรายการกลับวางอยู่ในคลังเป็นเวลาหลายเดือนหรือหลายปีโดยเป็นสินค้าที่ไม่มีการเคลื่อนไหว ซึ่งสินค้าเหล่านี้อาจกำลังสร้างต้นทุนและความเสี่ยงให้กับธุรกิจโดยที่ผู้บริหารไม่ทันสังเกต
การจัดการ Stock Aging จึงไม่ได้มีประโยชน์เพียงช่วยตรวจสอบว่าสินค้าค้างสต็อกมานานแค่ไหน แต่ยังเกี่ยวข้องโดยตรงกับการตรวจสอบ มูลค่าสินค้าคงเหลือ การบันทึกบัญชี และการประเมินผลประกอบการของธุรกิจด้วย หากกิจการมีสินค้าที่เสื่อมสภาพ ล้าสมัย หรือมีโอกาสขายได้น้อยลง แต่ยังคงแสดงมูลค่าในบัญชีเท่าเดิม ก็อาจทำให้งบการเงินไม่สะท้อนสถานการณ์ที่เกิดขึ้นจริงได้
บทความนี้เน้นวิธีใช้ข้อมูลก่อนปิดงวดบัญชี ตั้งแต่กำหนดวันที่ออกรายงาน เทียบยอดคลังกับบัญชี ไปจนถึงรวบรวมหลักฐานประกอบการประเมินมูลค่าสินค้าคงเหลือ โดยนำข้อมูลจาก Stock Aging Report มาใช้ร่วมกับการทำบัญชี เพื่อช่วยให้การบริหารสต็อกและการวางแผนทางการเงินมีความแม่นยำมากขึ้น
Stock Aging คืออะไร และทำไมฝ่ายบัญชีจึงควรให้ความสำคัญ?
Stock Aging คือการวิเคราะห์อายุของสินค้าคงเหลือ โดยพิจารณาว่าสินค้าแต่ละรายการอยู่ในคลังมานานเท่าใด แล้วแบ่งออกเป็นช่วงเวลา เช่น 0–30 วัน, 31–60 วัน, 61–90 วัน และมากกว่า 90 วัน เพื่อให้ธุรกิจมองเห็นว่าสินค้าคงเหลือส่วนใดค้างอยู่ในแต่ละช่วงอายุ และควรตรวจสอบเพิ่มเติม โดยยังไม่สรุปความเร็วในการขายจากอายุสินค้าเพียงอย่างเดียว
ควรระบุฐานนับอายุ เช่น วันที่รับเข้าของล็อต เทียบกับวันที่ออกรายงาน และแยกจากวันที่เคลื่อนไหวล่าสุด การโอนคลังไม่ควรทำให้อายุเริ่มใหม่โดยไม่ตรวจวิธีคำนวณของรายงาน ส่วน FSN ใช้จัดกลุ่มตามการเคลื่อนไหว และ ABC ใช้จัดความสำคัญตามมูลค่าหรือเกณฑ์ที่กำหนด จึงตอบคนละคำถามกับ Stock Aging
ข้อมูลดังกล่าวมักแสดงผ่าน Stock Aging Report ซึ่งช่วยให้ฝ่ายคลังสินค้า ฝ่ายจัดซื้อ ฝ่ายขาย และฝ่ายบัญชีมองเห็นสถานการณ์ของสินค้าในมุมที่แตกต่างกัน ฝ่ายคลังสินค้าใช้ตรวจสอบสินค้าที่อยู่ในคลังเป็นเวลานาน ฝ่ายจัดซื้อใช้ประกอบการตัดสินใจลดหรือชะลอการสั่งซื้อ ส่วนฝ่ายขายสามารถนำข้อมูลไปวางแผนจัดโปรโมชันระบายสินค้าได้ ขณะที่ฝ่ายบัญชีใช้ข้อมูลนี้เป็นหนึ่งในสัญญาณสำหรับตรวจสอบความเหมาะสมของมูลค่าสินค้าคงเหลือ
ตัวอย่างเช่น
ธุรกิจมีสินค้า A จำนวน 500 ชิ้น โดยสินค้าส่วนใหญ่ยังอยู่ในช่วงอายุ 0–30 วัน แต่มีสินค้า B จำนวน 200 ชิ้นที่อยู่ในคลังมานานกว่า 180 วัน แม้สินค้าทั้งสองรายการจะยังแสดงเป็นสินทรัพย์ในบัญชีเหมือนกัน แต่สินค้า B ควรได้รับการตรวจสอบเพิ่มเติมว่าเกิดจากยอดขายที่ลดลง การสั่งซื้อเกินความต้องการ สินค้าตกรุ่น หรือปัญหาด้านคุณภาพหรือไม่
อย่างไรก็ตาม อายุสินค้าที่มากขึ้นไม่ได้หมายความว่าสินค้าจะต้องมีมูลค่าลดลงเสมอไป สินค้าบางประเภทสามารถเก็บรักษาได้นานและยังขายได้ตามราคาปกติ ดังนั้น Stock Aging จึงควรใช้เป็นเครื่องมือช่วยระบุรายการที่มีความเสี่ยง ไม่ใช่ใช้ตัดสินมูลค่าสินค้าหรือบันทึกขาดทุนโดยอัตโนมัติ
Stock Aging เกี่ยวข้องกับการประเมินมูลค่าสินค้าคงเหลืออย่างไร?
หัวใจสำคัญของการทำบัญชีสินค้าคงเหลือ คือการแสดงมูลค่าของสินค้าให้เหมาะสมกับข้อเท็จจริงทางธุรกิจ ไม่ใช่พิจารณาเฉพาะราคาที่ซื้อเข้ามาเท่านั้น เพราะเมื่อเวลาผ่านไป สินค้าบางรายการอาจเกิดความเสียหาย เสื่อมสภาพ ล้าสมัย หรือมีราคาขายลดลงจนไม่สามารถขายได้ในราคาที่คาดการณ์ไว้เดิม
ตามหลักการของมาตรฐานการบัญชี ฉบับที่ 2 เรื่องสินค้าคงเหลือ (TAS 2) และหลักการที่สอดคล้องกันใน IAS 2 สินค้าคงเหลือโดยทั่วไปต้องวัดมูลค่าด้วย ราคาทุนหรือมูลค่าสุทธิที่จะได้รับ แล้วแต่มูลค่าใดจะต่ำกว่า โดยมูลค่าสุทธิที่จะได้รับ (Net Realisable Value: NRV) หมายถึง ราคาขายโดยประมาณตามปกติของธุรกิจ หักด้วยต้นทุนประมาณการในการผลิตให้เสร็จและต้นทุนที่จำเป็นในการขายสินค้า
ก่อนนำไปใช้ ให้ฝ่ายบัญชียืนยันกรอบมาตรฐานที่กิจการใช้และฉบับที่มีผลกับงวดนั้น หากใช้ TFRS for NPAEs ให้ตรวจหลักเกณฑ์ในกรอบดังกล่าว ไม่ถือว่าทุกกิจการใช้ TAS 2 โดยอัตโนมัติ
Stock Aging จึงมีบทบาทเป็นเครื่องมือช่วยระบุสินค้าที่อาจต้องนำมาตรวจสอบมูลค่าเพิ่มเติม เช่น
- สินค้าอายุ 0–30 วัน: อาจเป็นสินค้าที่เพิ่งรับเข้าและยังหมุนเวียนตามปกติ แต่ยังควรพิจารณาราคาขายและสภาพสินค้าเมื่อมีข้อบ่งชี้ถึงความเสี่ยง
- สินค้าอายุ 31–90 วัน: ควรตรวจสอบความเร็วในการขาย เปรียบเทียบกับยอดขายที่ผ่านมา และพิจารณาว่าปริมาณสินค้าคงเหลือสอดคล้องกับความต้องการหรือไม่
- สินค้าอายุ 91–180 วัน: ควรตรวจสอบว่าสินค้าเริ่มขายช้า ราคาตลาดเปลี่ยนแปลง หรือมีสินค้ารุ่นใหม่เข้ามาแทนที่หรือไม่
- สินค้าอายุมากกว่า 180 วัน: ควรให้ความสำคัญกับการตรวจสอบสภาพสินค้า ราคาขายที่คาดว่าจะได้รับ และโอกาสในการจำหน่าย โดยเฉพาะสินค้าที่มีอายุการเก็บรักษาจำกัดหรือเปลี่ยนรุ่นเร็ว
ช่วงเวลาดังกล่าวเป็นเพียงตัวอย่างสำหรับการวิเคราะห์ ไม่ใช่เกณฑ์ตายตัวในการปรับลดมูลค่าทางบัญชี เพราะสินค้าแต่ละประเภทมีลักษณะและวงจรชีวิตแตกต่างกัน
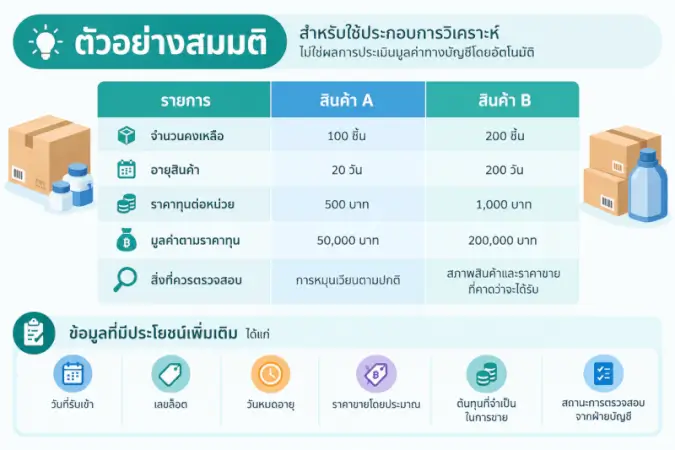
ตัวอย่างสมมติ: อายุสินค้าเป็นสัญญาณให้ตรวจ ไม่ใช่จำนวนเงินขาดทุน
สินค้า A ราคาทุน 1,000 บาทต่อชิ้น อยู่ในคลัง 200 วัน หากยังขายได้ตามปกติและมูลค่าสุทธิที่จะได้รับไม่ต่ำกว่าทุน อายุ 200 วันเพียงอย่างเดียวไม่ได้ทำให้ต้องลดมูลค่า แต่หากมีหลักฐานว่าคาดขายได้ 600 บาท มีต้นทุนจำเป็นในการขาย 50 บาท และไม่มีต้นทุนทำให้เสร็จเพิ่มเติม มูลค่าสุทธิที่จะได้รับเท่ากับ 550 บาท ส่วนต่างจากทุนเท่ากับ 450 บาทต่อชิ้น ให้ฝ่ายบัญชีพิจารณารายการและหลักฐานตามกรอบมาตรฐานที่กิจการใช้ ตัวเลขนี้เป็นตัวอย่างสมมติ ไม่ใช่ผลลัพธ์ลูกค้า
หากไม่ตรวจสอบ Stock Aging อาจส่งผลต่อบัญชีและงบการเงินอย่างไร?
การไม่ตรวจสอบอายุและสภาพของสินค้าคงเหลืออย่างสม่ำเสมอ อาจทำให้ธุรกิจมองเห็นมูลค่าสินทรัพย์สูงกว่าที่ควรจะเป็น โดยเฉพาะเมื่อมีสินค้าที่เสียหาย ขายไม่ได้ หรือต้องลดราคาลงมากเพื่อระบายสินค้าออกจากคลัง ปัญหาเหล่านี้ไม่ได้กระทบเฉพาะการจัดการพื้นที่จัดเก็บ แต่ยังอาจส่งผลต่อการบันทึกบัญชีและการวิเคราะห์ผลประกอบการด้วย ผลกระทบที่ควรระวังมีดังนี้
1. มูลค่าสินทรัพย์ในงบแสดงฐานะการเงินอาจสูงเกินไป
หากสินค้าบางรายการมีมูลค่าที่คาดว่าจะได้รับคืนลดลง แต่กิจการยังแสดงสินค้าคงเหลือตามราคาทุนเดิมโดยไม่ได้พิจารณาการปรับลดมูลค่าตามหลักเกณฑ์ที่เกี่ยวข้อง มูลค่าสินทรัพย์ที่รายงานอาจไม่สะท้อนความสามารถในการจำหน่ายสินค้าจริง
2. กำไรของกิจการอาจไม่สะท้อนความเสี่ยงที่เกิดขึ้น
เมื่อกิจการมีสินค้าที่ต้องปรับลดมูลค่า แต่ยังไม่ได้บันทึกผลกระทบทางบัญชี ค่าใช้จ่ายที่เกี่ยวข้องอาจยังไม่ปรากฏในงวดที่ควรรับรู้ ทำให้ผู้บริหารอ่านผลประกอบการได้ไม่ครบถ้วน ทั้งนี้ การปรับลดมูลค่าสินค้าคงเหลือตามหลักเกณฑ์ที่เกี่ยวข้องโดยทั่วไปจะรับรู้เป็นค่าใช้จ่ายในงวดที่เกิดการปรับลด
3. วางแผนสั่งซื้อผิดพลาดและเกิดต้นทุนแฝง
หากธุรกิจไม่ทราบว่ามีสินค้าเก่าค้างอยู่จำนวนมาก ฝ่ายจัดซื้ออาจสั่งสินค้าเดิมเข้ามาเพิ่ม ทำให้เงินทุนหมุนเวียนจมอยู่กับสต็อก และเพิ่มภาระด้านพื้นที่จัดเก็บ การดูแลรักษา หรือความเสี่ยงที่สินค้าจะเสื่อมสภาพมากขึ้น
4. การตัดสินใจของผู้บริหารอาจคลาดเคลื่อน
ข้อมูลสินค้าคงเหลือมีส่วนช่วยในการวางแผนยอดขาย การจัดซื้อ และการบริหารเงินทุนหมุนเวียน หากยอดสินค้าในระบบไม่สะท้อนทั้งปริมาณ สภาพ และความเสี่ยงด้านมูลค่า ผู้บริหารอาจประเมินความพร้อมในการขายหรือความสามารถในการสร้างรายได้จากสินค้าได้ไม่ตรงกับสถานการณ์จริง
ดังนั้น การทำ inventory aging accounting จึงควรมองเป็นการทำงานร่วมกันระหว่างข้อมูลอายุสินค้าและกระบวนการบัญชี โดยใช้ Stock Aging เพื่อค้นหาความเสี่ยง แล้วให้ผู้เกี่ยวข้องตรวจสอบข้อเท็จจริงและดำเนินการทางบัญชีตามหลักเกณฑ์ที่ใช้กับกิจการ ไม่ใช่ตั้งค่าให้ระบบตัดมูลค่าสินค้าตามอายุโดยอัตโนมัติ
วิธีนำ Stock Aging Report มาใช้ร่วมกับการทำบัญชีสินค้าคงเหลือ
การนำ Stock Aging มาใช้ให้เกิดประโยชน์ ไม่จำเป็นต้องเริ่มจากการเปลี่ยนระบบบัญชีทั้งหมด แต่สามารถเริ่มต้นจากการจัดทำรายงานที่ช่วยให้ฝ่ายคลังสินค้าและฝ่ายบัญชีตรวจสอบข้อมูลชุดเดียวกันได้ โดยมีแนวทางสำคัญดังนี้
ขั้นตอนที่ 1: ตรวจสอบจำนวนและอายุของสินค้าคงเหลือ
เริ่มจากการรวบรวมข้อมูลสินค้าในคลัง เช่น รหัสสินค้า ชื่อสินค้า จำนวนคงเหลือ วันที่รับสินค้า วันที่มีการเคลื่อนไหวล่าสุด และต้นทุนต่อหน่วย จากนั้นจัดกลุ่มสินค้าตามช่วงอายุ เพื่อให้เห็นว่าสินค้ารายการใดอยู่ในคลังนานผิดปกติ
ขั้นตอนที่ 2: เปรียบเทียบข้อมูลกับบัญชีสินค้าคงเหลือ
นำข้อมูลจาก Stock Aging Report มาเปรียบเทียบกับรายงานสินค้าคงเหลือและยอดบัญชีแยกประเภท โดยตรวจสอบทั้งจำนวนสินค้าและมูลค่าตามบัญชี หากพบว่ายอดไม่ตรงกัน ควรตรวจสอบสาเหตุ เช่น รายการรับสินค้าที่ยังไม่ได้บันทึก การตัดสต็อกที่ล่าช้า หรือการบันทึกต้นทุนที่ไม่ถูกต้อง
ขั้นตอนที่ 3: ประเมินสินค้าที่มีความเสี่ยงด้านมูลค่า
สำหรับสินค้าที่ค้างสต็อกเป็นเวลานาน ควรตรวจสอบสภาพสินค้า ราคาขายในตลาด สินค้าที่เสื่อมสภาพหรือหมดอายุ และต้นทุนที่จำเป็นในการขาย เพื่อประเมินว่าสินค้ามีมูลค่าสุทธิที่จะได้รับต่ำกว่าราคาทุนหรือไม่ หากมีหลักฐานเพียงพอจึงพิจารณาปรับลดมูลค่าตามมาตรฐานการบัญชีที่เกี่ยวข้อง
ขั้นตอนที่ 4: บันทึกบัญชีและติดตามผลอย่างต่อเนื่อง
เมื่อมีข้อสรุปเกี่ยวกับการปรับลดมูลค่า ควรบันทึกรายการบัญชีให้ถูกต้อง พร้อมเก็บหลักฐานประกอบการประเมิน เช่น รายงานตรวจสอบสินค้า ภาพถ่ายสินค้าเสียหาย ราคาขายที่คาดว่าจะได้รับ และเอกสารอนุมัติที่เกี่ยวข้อง หลังจากนั้นควรติดตามผลเป็นระยะ เพื่อให้ทราบว่าสินค้าที่มีความเสี่ยงได้รับการระบายออก จำหน่าย หรือดำเนินการอย่างเหมาะสมแล้วหรือไม่
เช็กลิสต์ร่วมกันก่อนปิดงวด
- ใช้วันตัดยอดเดียวกัน ระบุบริษัท คลัง สาขา SKU ล็อต หน่วยนับ และขอบเขตสินค้าที่กิจการเป็นเจ้าของให้ตรงกัน
- เทียบจำนวนกับผลตรวจนับ และเทียบมูลค่ารายงานสินค้าคงเหลือกับบัญชีแยกประเภท ตรวจวิธีต้นทุนที่ใช้ให้สอดคล้องกัน
- ทำรายการผลต่าง ระบุเอกสารรับจ่าย รายการย้อนหลัง สินค้าระหว่างทางหรือข้อผิดพลาดที่เกี่ยวข้อง พร้อมผู้รับผิดชอบและกำหนดปิดประเด็น
- แยกหลักฐานประเมิน NRV ออกจากอายุสินค้า เช่น สภาพสินค้า ราคาขายที่คาดว่าจะได้รับ และต้นทุนทำให้เสร็จ/ขาย เก็บวันที่และที่มาของข้อมูล
- ให้ผู้มีอำนาจทบทวนและอนุมัติรายการปรับปรุง บันทึกตามงวดและหลักเกณฑ์ที่ใช้ แล้วติดตามผลในรอบถัดไป
ตัวอย่างข้อมูลที่ควรมีใน Stock Aging Report
ใช้ระบบ ERP ช่วยเชื่อมข้อมูล Stock Aging กับงานบัญชีได้อย่างไร?
สำหรับธุรกิจที่มีสินค้าหลายร้อยหรือหลายพันรายการ การตรวจสอบอายุสินค้าด้วย Excel เพียงอย่างเดียวอาจใช้เวลามาก โดยเฉพาะเมื่อมีหลายคลังสินค้า หลายสาขา หรือมีการรับเข้าและเบิกจ่ายสินค้าทุกวัน ข้อมูลอาจไม่เป็นปัจจุบันหากต้องรวบรวมจากหลายแผนก และทำให้การตรวจสอบรายการผิดปกติเป็นไปได้ยากขึ้น
การใช้ระบบ ERP ที่เชื่อมโยงข้อมูลคลังสินค้าและบัญชีเข้าด้วยกัน สามารถช่วยให้ธุรกิจติดตามจำนวนสินค้าคงเหลือ ตรวจสอบต้นทุน และนำข้อมูลไปวิเคราะห์อายุสินค้าได้สะดวกขึ้น ทั้งนี้ ความสามารถในการจัดทำ Stock Aging Report และรายละเอียดข้อมูลที่แสดงจะขึ้นอยู่กับรุ่น โมดูล และการตั้งค่าของแต่ละระบบ บางรูปแบบอาจต้องปรับแต่งรายงาน จึงควรตรวจด้วยข้อมูลตัวอย่างก่อนตกลงขอบเขตงาน
ตัวอย่างเช่น MDERP ของ MDSoft สามารถใช้เป็นส่วนหนึ่งของการบริหารจัดการข้อมูลสินค้าและงานบัญชีของธุรกิจ โดยธุรกิจควรตรวจสอบรูปแบบรายงานที่ต้องการและการตั้งค่าระบบให้เหมาะสมกับกระบวนการทำงานจริง เพื่อให้ข้อมูลอายุสินค้า จำนวนคงเหลือ และต้นทุนสามารถนำไปใช้ประกอบการวิเคราะห์ได้อย่างเหมาะสม
นอกจากนี้ ธุรกิจยังสามารถนำ Stock Aging ไปวิเคราะห์ร่วมกับ ABC Analysis เพื่อจัดลำดับความสำคัญของสินค้าตามมูลค่าหรือเกณฑ์ที่กำหนด และ Inventory Turnover เพื่อดูความเร็วในการหมุนเวียนสินค้าได้อีกด้วย เพราะสินค้าแต่ละรายการมีความสำคัญและความเสี่ยงไม่เท่ากัน การดูข้อมูลหลายด้านร่วมกันจึงช่วยให้ผู้บริหารตัดสินใจได้รอบคอบกว่าการพิจารณาจำนวนสินค้าเพียงอย่างเดียว
MDSoft ให้บริการประเมินความต้องการและ Implement ระบบ ERP โดยสามารถหารือรูปแบบข้อมูลคลังสินค้าและบัญชีที่ต้องการเชื่อมโยง เตรียมรายงานเดิม ตัวอย่างรายการรับจ่าย วิธีต้นทุน และรายการผลต่างก่อนนัด Demo เพื่อให้ทีมตรวจขอบเขตการตั้งค่าหรืองานปรับแต่งได้ชัดเจน การตัดสินใจปรับมูลค่าและอนุมัติรายการบัญชียังเป็นหน้าที่ของผู้รับผิดชอบของกิจการ
สรุป
Stock Aging กับบัญชีสินค้าคงเหลือมีความเกี่ยวข้องกันอย่างใกล้ชิด เพราะอายุสินค้าช่วยให้ธุรกิจมองเห็นรายการที่อาจมีความเสี่ยงด้านการขาย สภาพสินค้า และความสามารถในการสร้างมูลค่ากลับคืนมา แต่การที่สินค้าอยู่ในคลังนานไม่ได้หมายความว่าจะต้องปรับลดมูลค่าทางบัญชีเสมอไป กิจการยังต้องตรวจสอบข้อเท็จจริงและประเมินราคาทุนเทียบกับมูลค่าสุทธิที่จะได้รับตามมาตรฐานการบัญชีที่เกี่ยวข้อง
การนำ stock aging accounting และ inventory aging accounting มาใช้ร่วมกับการตรวจสอบบัญชีอย่างสม่ำเสมอ จึงช่วยให้ธุรกิจเห็นความเสี่ยงได้เร็วขึ้น วางแผนจัดซื้อและระบายสินค้าได้เหมาะสม พร้อมมีข้อมูลสนับสนุนการประเมิน มูลค่าสินค้าคงเหลือ และการจัดทำงบการเงิน
สำหรับธุรกิจที่ต้องการยกระดับการจัดการสต็อก ควรเริ่มจากการตรวจสอบความถูกต้องของข้อมูลสินค้า จัดทำรายงานอายุสินค้า และเชื่อมโยงข้อมูลดังกล่าวเข้ากับกระบวนการบัญชี โดยอาจต่อยอดไปสู่การวิเคราะห์ Slow Moving Stock, ABC Analysis และ Inventory Turnover เพื่อให้เห็นทั้งสินค้าที่ค้างนาน สินค้าที่มีมูลค่าสูง และประสิทธิภาพการหมุนเวียนของสต็อกในภาพรวม
หากต้องการให้การจัดการสต็อกและบัญชีเป็นระบบมากขึ้น สามารถศึกษาการใช้งาน MDERP ของ MDSoft เพื่อพิจารณาแนวทางจัดการข้อมูลสินค้าและบัญชีให้เหมาะกับธุรกิจ พร้อมติดต่อ MDSoft เพื่อนัด Demo ระบบและสอบถามรายละเอียดการใช้งานที่ตรงกับความต้องการขององค์กร
แหล่งอ้างอิง
- IFRS Foundation — IAS 2 Inventories
- สภาวิชาชีพบัญชี — มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs)
ตรวจฉบับและวันที่มีผลของมาตรฐานให้ตรงกับกรอบบัญชีและงวดที่กิจการใช้