

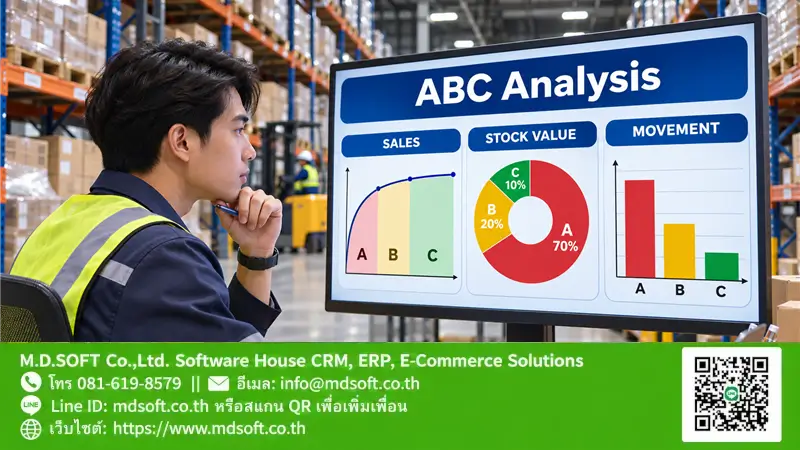
เลือกฐาน ABC Analysis จากการตัดสินใจที่ต้องการ ยอดขายบอกว่าสินค้าใดสร้างรายได้ มูลค่าคงเหลือบอกว่าสินค้าใดผูกเงินไว้มาก และความถี่การจ่ายบอกว่าสินค้าใดสร้างภาระหยิบมาก สินค้าตัวเดียวอาจได้คนละกลุ่มเมื่อเปลี่ยนฐานวัด
เลือกฐานตามคำถามที่ต้องตอบ
ใช้ยอดขายสุทธิเมื่อจัดลำดับสินค้าตามรายได้ ใช้มูลค่าคงเหลือเมื่อหาว่าเงินอยู่ในสินค้าตัวใด ณ วันตัดยอด ใช้มูลค่าการใช้ต่อปีเมื่อจัดลำดับมูลค่าการใช้หรือเบิก ส่วนจำนวนครั้งที่จ่ายหรือหยิบช่วยวางตำแหน่งและภาระงานในคลัง ควรระบุว่าจะนับความถี่จากบรรทัดจ่าย รายการหยิบ หรือวันที่มีการเคลื่อนไหว และแยกรายการโอนภายในตามโจทย์
| ฐานจัดอันดับ | วิธีวัด | ใช้ตัดสินใจ |
|---|---|---|
| ยอดขายสุทธิ | รายได้หลังหักคืนและส่วนลดในช่วงเดียวกัน | จัดลำดับสินค้าที่สร้างรายได้ |
| มูลค่าคงเหลือ | ยอดคงเหลือ × ต้นทุนต่อหน่วย ณ วันตัดยอด กรณีใช้ต้นทุนเดียวต่อ SKU | ตรวจสินค้าที่ถือเงินไว้มาก |
| มูลค่าการใช้ | จำนวนใช้ × ต้นทุนต่อหน่วย หรือรวมต้นทุนของรายการเบิกจริง | จัดลำดับการจัดซื้อและควบคุมการเบิก |
| ความถี่การจ่าย | จำนวนครั้งจ่ายในช่วงเวลาเดียวกัน | วางตำแหน่งหยิบและกำลังคน |
ตัวอย่างสมมติ สินค้าแต่ละตัวขึ้นอันดับคนละฐาน
สมมติคลังเดียว ใช้ข้อมูล 12 เดือนและมูลค่าคงเหลือวันสิ้นงวด ตัวเลขเงินบาทเพื่อสาธิตวิธีคิด
| สินค้า | ยอดขายสุทธิ | มูลค่าคงเหลือ | ครั้งจ่าย |
|---|---|---|---|
| P01 | 60,000 | 10,000 | 20 |
| P02 | 30,000 | 70,000 | 10 |
| P03 | 10,000 | 20,000 | 70 |
| รวม | 100,000 | 100,000 | 100 |
ถ้าจัดอันดับยอดขาย P01 อยู่ต้นรายการที่ 60% และเมื่อรวม P02 สัดส่วนสะสมเป็น 90% ถ้าจัดอันดับมูลค่าคงเหลือ P02 นำที่ 70% ส่วน P03 นำด้านความถี่ที่ 70% จึงควรติดตามรายได้ของ P01 ตรวจเงินจมและอายุของ P02 และพิจารณาตำแหน่งหยิบของ P03 แยกกัน
วิธีคำนวณและกำหนดจุดตัด
- ระบุการตัดสินใจ คลัง ช่วงเวลา และหน่วยวัดก่อนดึงข้อมูล
- ปรับหน่วยให้เทียบกันได้ แยกยอดคืน ยอดติดลบ และต้นทุนที่ขาดเพื่อสอบทาน
- เรียงจากมากไปน้อย หารค่าของสินค้าแต่ละตัวด้วยผลรวมของฐานเดียวกัน แล้วบวกเปอร์เซ็นต์สะสมตามลำดับ
- กำหนดจุดตัดตามภาระงาน เช่น 80% และ 95% พร้อมกำหนดล่วงหน้าว่ารายการที่พาข้ามเส้นอยู่กลุ่มใด จัดการค่าที่เสมอกันด้วยกติกาเดียวกัน
- ทบทวนผลตามฤดูกาลและแยกสินค้าสำคัญที่มีความเสี่ยงขาด แม้ไม่ขึ้นกลุ่ม A ตามเกณฑ์หลัก
ใช้ ABC ร่วมกับ FSN และ Stock Aging
ABC ตอบว่าสินค้ากลุ่มใดมีน้ำหนักสูงตามฐานที่เลือก FSN แยกเร็ว ช้า และไม่เคลื่อนไหวตามช่วงสังเกต ส่วน Stock Aging บอกว่าปริมาณที่ยังคงเหลือมีอายุเท่าไรตามนิยามวันที่ของรายงาน เมื่อสินค้าหนึ่งมีมูลค่าคงเหลือสูงและอายุมาก ให้ตรวจประวัติการจ่ายและแผนระบายก่อนตัดสินใจซื้อเพิ่ม
วิดีโอประกอบเรื่อง ABC Analysis
คลิปจาก MDSoft อธิบายพื้นฐานการแบ่ง A, B และ C เพื่อบริหารสต็อก นำแนวคิดไปใช้กับตารางข้างต้นโดยเลือกฐานวัดตามการตัดสินใจของทีม

ดูคลิปสั้น ABC Analysis จาก MDSoft
คำถามที่พบบ่อย
ยอดขายสูงแปลว่าเคลื่อนไหวถี่หรือไม่
ต้องดูจำนวนครั้งจ่ายแยกกัน สินค้าราคาสูงอาจสร้างรายได้มากแม้มีรายการจ่ายไม่กี่ครั้ง
ใช้กลุ่มเดียวทั้งบริษัทได้ไหม
ใช้ได้เมื่อฝ่ายต่าง ๆ มีเป้าหมายและฐานวัดเดียวกัน หากฝ่ายการเงินดูเงินคงคลังแต่ฝ่ายคลังดูความถี่หยิบ ควรตั้งชื่อและเก็บผลแต่ละมิติแยกกัน
นำไปใช้กับระบบ ERP
เริ่มจากตรวจว่าระบบมีข้อมูลขาย การรับจ่าย และต้นทุนที่ครบในระดับ SKU หรือไม่ การรวมหลายฐานในหน้าจอเดียวหรือกำหนดจุดตัดอัตโนมัติขึ้นอยู่กับรุ่น การตั้งค่า และขอบเขตการปรับแต่ง ติดต่อทีม MDSoft พร้อมตัวอย่างรายงานและการตัดสินใจที่ต้องการ เพื่อประเมินวิธีนำไปใช้
อ่านต่อ วิธีบริหารสินค้ากลุ่ม A B C · ติดต่อ MDSoft เพื่อปรึกษาระบบ ERP
แหล่งอ้างอิง
Oracle Inventory User’s Guide: ABC Analysis อธิบายการจัดอันดับด้วยเกณฑ์ที่กำหนดและตัวเลือกฐานข้อมูลสินค้าคงคลัง ตัวอย่างในบทความสร้างขึ้นเพื่อสาธิตวิธีเปรียบเทียบเกณฑ์